¿La renta cubrirá los gastos de tu casa de inversión en Houston?
Oct 04, 2026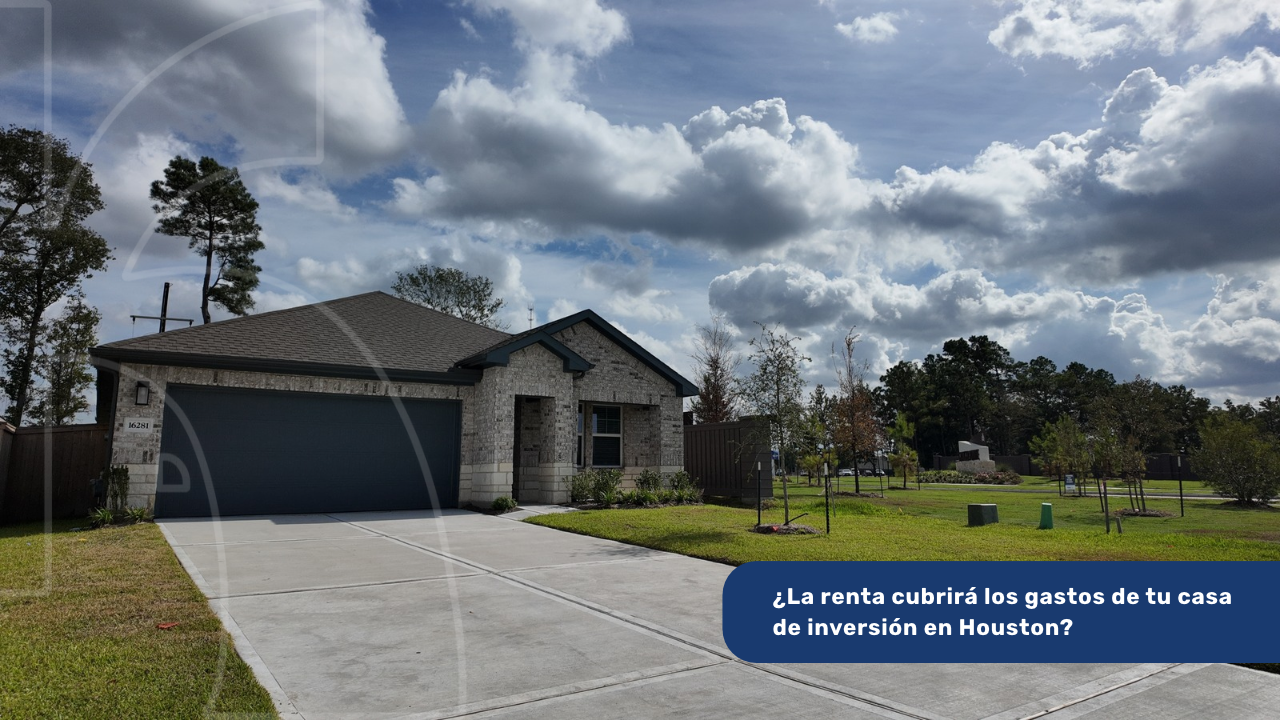
Cuando buscas una casa de inversión en Houston, hay una pregunta que conviene responder antes de comprar: ¿la renta cubrirá los gastos o tendré que aportar dinero cada mes?
La respuesta depende de la propiedad, la renta que podemos estimar y tu forma de compra. Para evaluarla, necesitamos separar tres grupos: los pagos recurrentes de la casa, los costos adicionales de operación y los costos de organizar la inversión.
Vamos por partes.
Los cinco pagos recurrentes de una casa de inversión
Cuando analizo una propiedad para mis clientes extranjeros, especialmente mexicanos, reviso estos cinco conceptos:
-
Hipoteca: si compras con crédito, considera el pago de capital e intereses. Dependerá del enganche, la tasa, el plazo y las condiciones del préstamo.
-
Impuestos sobre la propiedad: llamados property taxes o impueto predial en algunos países. Varían según la ubicación, el valor fiscal y las entidades que cobran impuestos sobre esa dirección.
-
Asociación de propietarios: conocida como HOA, por sus siglas en inglés, Homeowners Association. Si la casa pertenece a una asociación, debemos verificar sus cuotas y posibles cargos adicionales.
-
Seguro de la propiedad: requiere una cotización adecuada para una casa destinada a renta. Su costo cambia según la antigüedad, ubicación, tamaño y coberturas.
-
Administración: si vives fuera de Estados Unidos, una empresa especializada puede gestionar la propiedad. La empresa con la que trabajamos normalmente cobra a nuestros clientes el 8% de la renta, sujeto a las condiciones del contrato.
Aunque algunos pagos son anuales, los distribuimos entre doce meses para compararlos con la renta mensual.
También revisamos que no se dupliquen gastos: si la mensualidad del prestamista ya incluye impuestos y seguro mediante una cuenta de reserva llamada escrow, debemos separar esos componentes antes de sumar.
¿Cuánto enganche necesitas para que la renta cubra esos pagos?
En las propiedades que analizo, un enganche cercano al 50% suele ser una referencia útil para buscar el equilibrio entre la renta estimada y los cinco pagos recurrentes.
Es una referencia de mi experiencia, no una garantía ni un requisito del préstamo. Cada propiedad necesita su propio análisis.
Si una casa exige un enganche mayor para alcanzar ese equilibrio, reviso si existen alternativas que funcionen mejor para el objetivo del comprador. Sin embargo, algunos clientes prefieren aportar más porque valoran ciertos acabados, una ubicación específica o comunidades con más amenidades.
Esa preferencia puede justificar la decisión, pero conviene entender cuánto capital adicional requiere.
Si compras de contado, desaparece la hipoteca; los demás gastos permanecen.
Los costos de operación que también afectan el resultado
Que la renta cubra los cinco pagos habituales mientras la casa está ocupada no significa que todos los costos del año estén cubiertos. También necesitas contemplar:
- Vacancia. Es el tiempo sin inquilino. Durante ese periodo no recibes renta, pero continúas pagando las obligaciones de la casa. Para planificar, podemos evaluar escenarios de uno a tres meses sin renta; el plazo real dependerá del mercado, el precio y las condiciones de la propiedad.
- Colocación del inquilino. En el esquema con el que trabajo, presupuestamos una comisión equivalente a un mes de renta para los agentes que participan en el arrendamiento.
- Mantenimiento y reparaciones. Necesitas reservas para atender los trabajos que correspondan al propietario. Las casas nuevas pueden contar con garantías del constructor y de los fabricantes, pero estas tienen condiciones y no eliminan todos los gastos. En una casa usada, conviene verificar si quedan garantías vigentes y qué cobertura ofrecen.
- Servicios y jardín durante la vacancia. Mientras conseguimos inquilino, puede ser necesario mantener electricidad, agua y cuidado del jardín. Una vez ocupada, las responsabilidades se establecen en el contrato de arrendamiento.
Por eso, además del equilibrio mensual, debemos evaluar si tienes reservas para sostener la propiedad cuando no genere ingresos o surja una reparación.
Los costos de organizar tu inversión van por separado
Además de operar la casa, necesitas presupuestar la compra y, cuando corresponda, la estructura de tu inversión.
Costos de cierre
Como referencia inicial en las operaciones que trabajo, podemos estimar alrededor del 6% del precio de compra con financiamiento y del 3% de contado. Estos montos son adicionales al enganche y pueden incluir cargos de la transacción y pagos anticipados de impuestos y seguro. El importe definitivo debe confirmarse para cada compra.
En algunas casas nuevas, los constructores ofrecen contribuciones para estos costos. No están disponibles con todas las constructoras ni permanentemente, y pueden estar condicionadas al uso de un prestamista específico. Parte de mi trabajo es identificar estas alternativas y comparar el beneficio con las condiciones completas de la compra.
Constitución de una empresa
Comprar a través de una empresa constituida en Estados Unidos es una alternativa que conviene evaluar con los especialistas legales y fiscales según tu situación y tus objetivos. Si decides utilizar esta estructura, puedes considerar unos USD 1,500 como presupuesto referencial para su constitución, sujeto al profesional y los servicios incluidos.
Contabilidad y preparación de declaraciones
Como presupuesto inicial para la preparación de una declaración anual, podemos considerar entre USD 600 y USD 1,000, según los servicios contratados y las obligaciones aplicables. Si deseas contratar también la contabilidad mensual, el costo dependerá del profesional y del alcance del servicio. Como referencia, en mi experiencia puede costar alrededor de USD 200 mensuales. Conviene confirmar si este servicio incluye la declaración anual o si se cobra por separado.
Diferencia entre impuestos sobre la propiedad y obligaciones fiscales
Son distintos de las obligaciones fiscales relacionadas con los ingresos por renta. Además, que no te quede dinero libre cada mes no significa automáticamente que no exista utilidad fiscal. Eso debe revisarlo el contador.
Antes de comprar, hay que revisar los números de esa casa
Antes de recomendar una propiedad, reviso casas comparables para estimar la renta, contrasto los gastos de esa dirección y trabajo con el especialista de financiamiento para ajustar los números.
Dos casas con precios similares pueden tener diferentes costos y ofrecer resultados diferentes. Por eso, el análisis debe considerar tanto la propiedad como tus objetivos.
La decisión empieza con dos preguntas: ¿la renta estimada puede cubrir los pagos recurrentes? ¿Tengo el capital y las reservas para asumir los demás costos?
Si estás evaluando comprar una casa de inversión en Houston, agenda la asesoría inmobiliaria personalizada aquí. En una llamada inicial de aproximadamente diez minutos conversaremos sobre tu presupuesto, tu objetivo y tu forma de compra para definir el siguiente paso.
Karina Chacín · Agente de bienes raíces licenciada en Texas, especializada en compradores extranjeros en Houston y sus suburbios.
Actualizado: octubre de 2026. Los montos son referencias para presupuestar, sujetos a cotización y a las condiciones de cada operación.